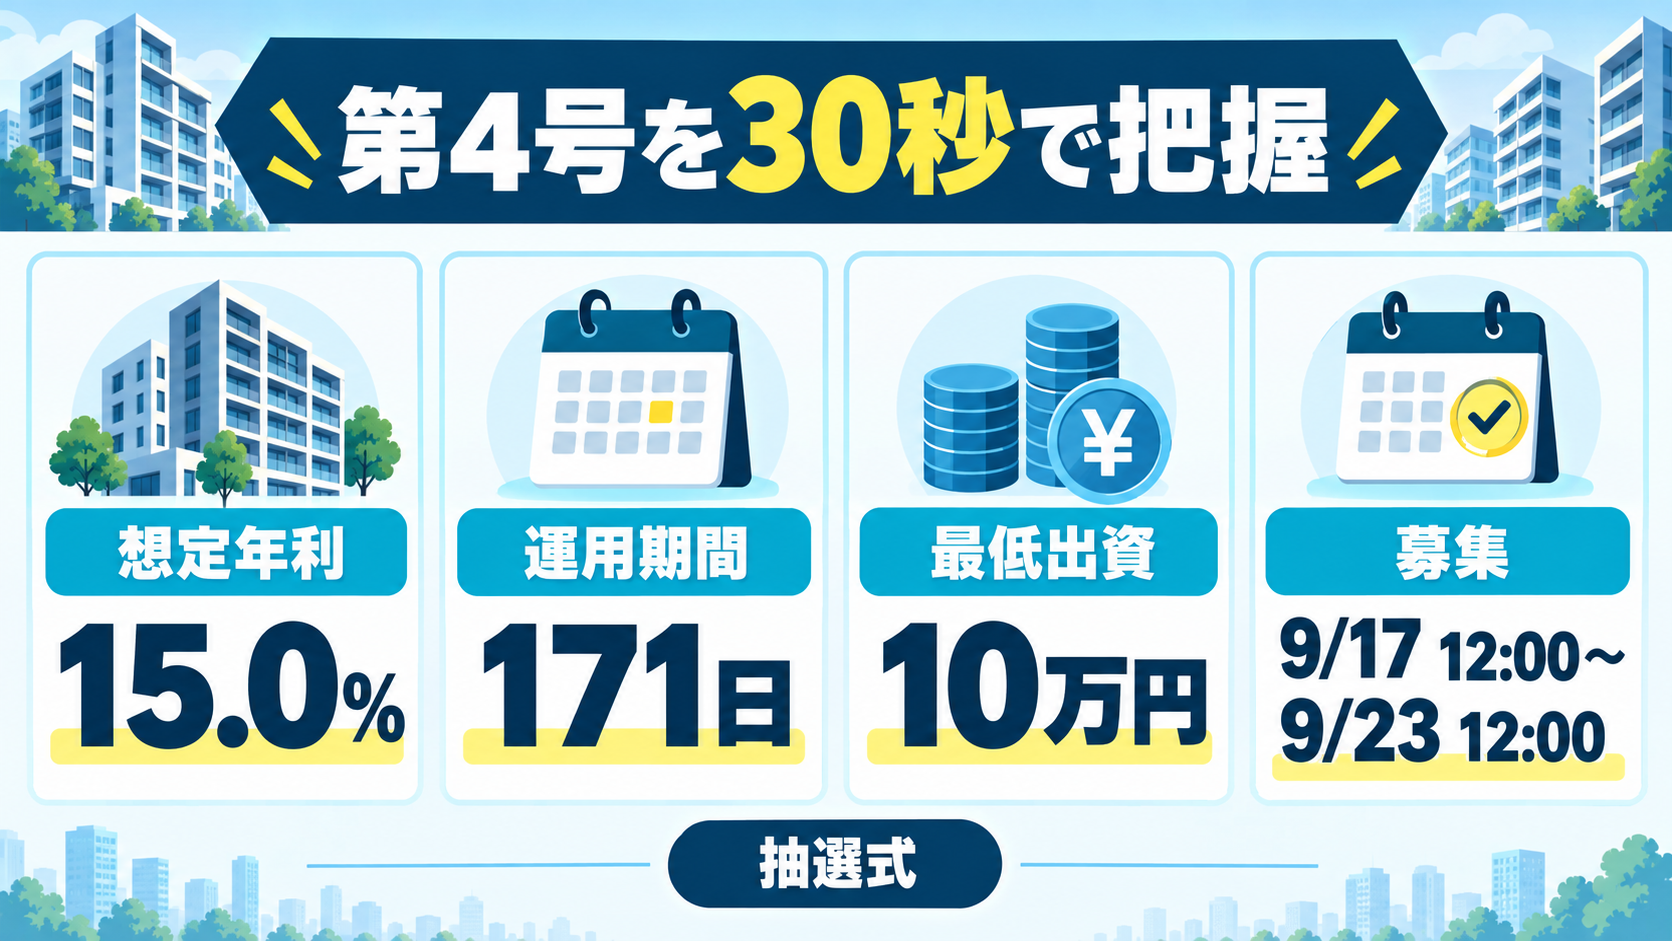
SENSE OWNERS第4号「大阪市谷町六丁目PJ」は、想定年利15.0%・運用期間171日・最低出資10万円の不動産クラウドファンディングです。
数字だけを見るとかなり魅力的です。しかも売却先となる大手不動産会社とは、すでに売買契約を締結済み。投資家の優先出資5,700万円に対し、運営会社の劣後出資は9,000万円と説明されています。
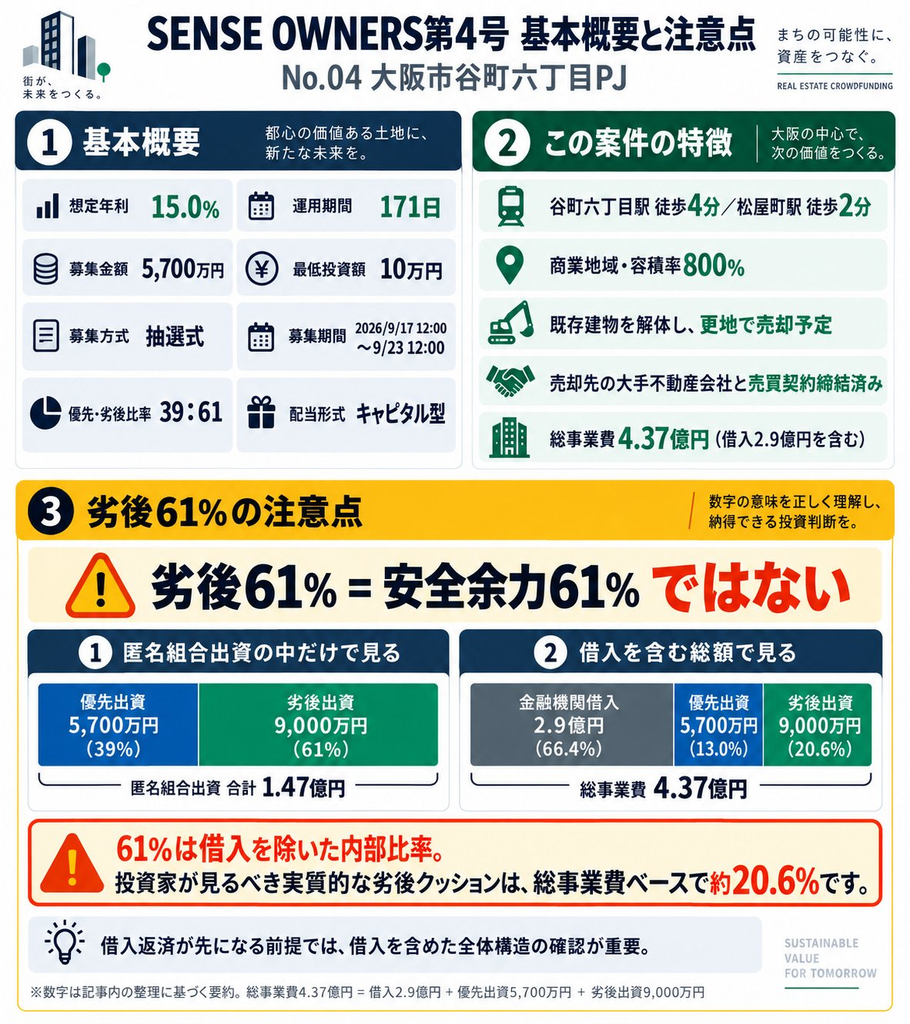
ただし、ここで「売却契約済みだから安心」「劣後61%だから安全」と判断するのは早いです。61%は借入を除いた匿名組合出資内の比率であり、金融機関借入2.9億円を含む総資金に対する劣後出資の割合は約20.6%です。さらに、劣後資金は運用開始時と終了時に分けて拠出されます。
この記事では、立地・土地の使いやすさ、資金構成、売却契約、劣後出資の入る時期まで分解し、第4号へ応募する前に確認したいポイントを整理します。
SENSE OWNERS第4号の募集条件
| 案件名 | No.04 大阪市谷町六丁目PJ |
|---|---|
| 募集方式 | 抽選式 |
| 募集金額 | 5,700万円 |
| 一口出資額 | 1万円 |
| 最低出資額 | 10万円(10口) |
| 出資上限 | 2,000口(2,000万円) |
| 想定年利 | 15.0% |
| 運用期間 | 171日 |
| 募集期間 | 2026年9月17日12:00〜9月23日12:00 |
| 運用予定 | 2026年9月30日〜2027年3月19日 |
| 払い戻し期日 | 2027年3月31日 |
| 優先・劣後比率 | 39:61 |
| 配当形式 | キャピタル型 |
収益の中心は賃料ではなく、土地を売却して得るキャピタルゲインです。運用期間が約5カ月半と短い一方、既存建物の解体と売却決済を期限内に終えられるかが重要になります。
立地と土地の強みを分析
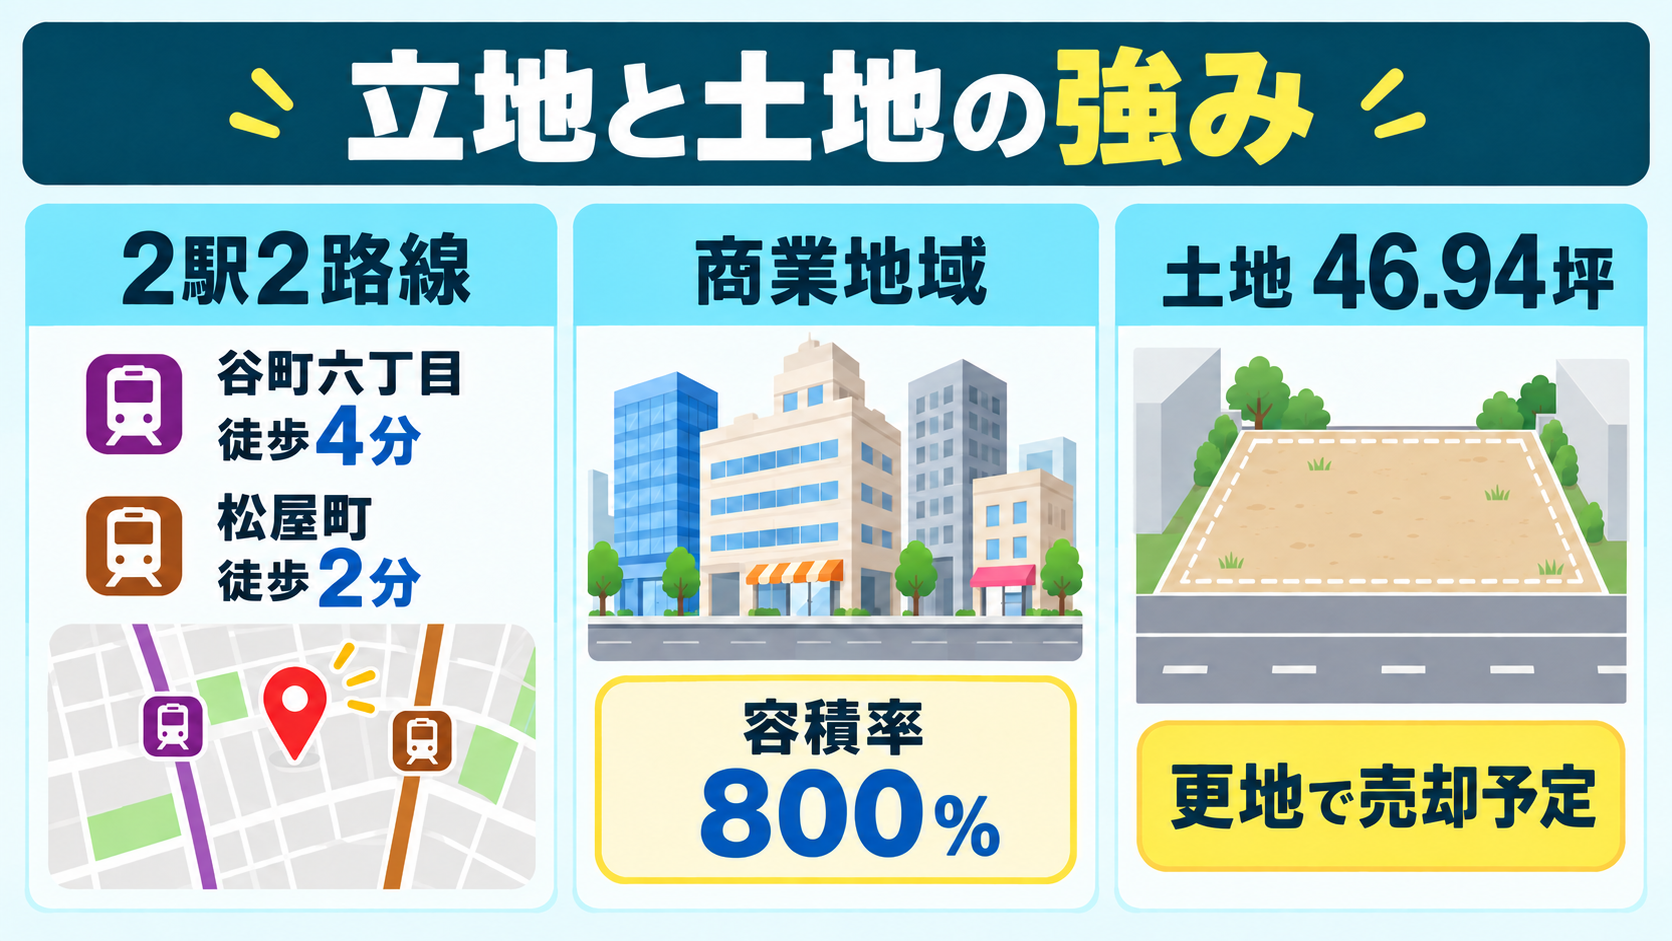
| 所在地 | 大阪市谷町六丁目10-18 |
|---|---|
| 交通 | 谷町六丁目駅徒歩4分・松屋町駅徒歩2分 |
| 用途地域 | 商業地域 |
| 建ぺい率/容積率 | 80%/800% |
| 土地 | 155.19㎡(46.94坪)・所有権 |
| 既存建物 | 1973年築・RC造9階建て |
| 計画 | 建物を解体し、更地で売却予定 |
駅近・商業地域・容積率800%は売却しやすさにつながる
谷町線と長堀鶴見緑地線の2路線を使え、本町・心斎橋・難波などへ移動しやすい立地です。長堀通り沿いの商業地域で容積率800%のため、マンション、店舗、事務所など複数の開発用途を検討できます。
土地は約46.94坪と大規模ではありませんが、都心の駅近で高い容積を使える点は強みです。ただし、実際に建てられる床面積は道路条件、斜線制限、地区計画、建築計画などにも左右されます。「容積率800%=必ず800%を消化できる」という意味ではありません。
取得価格は1㎡あたり約193万円
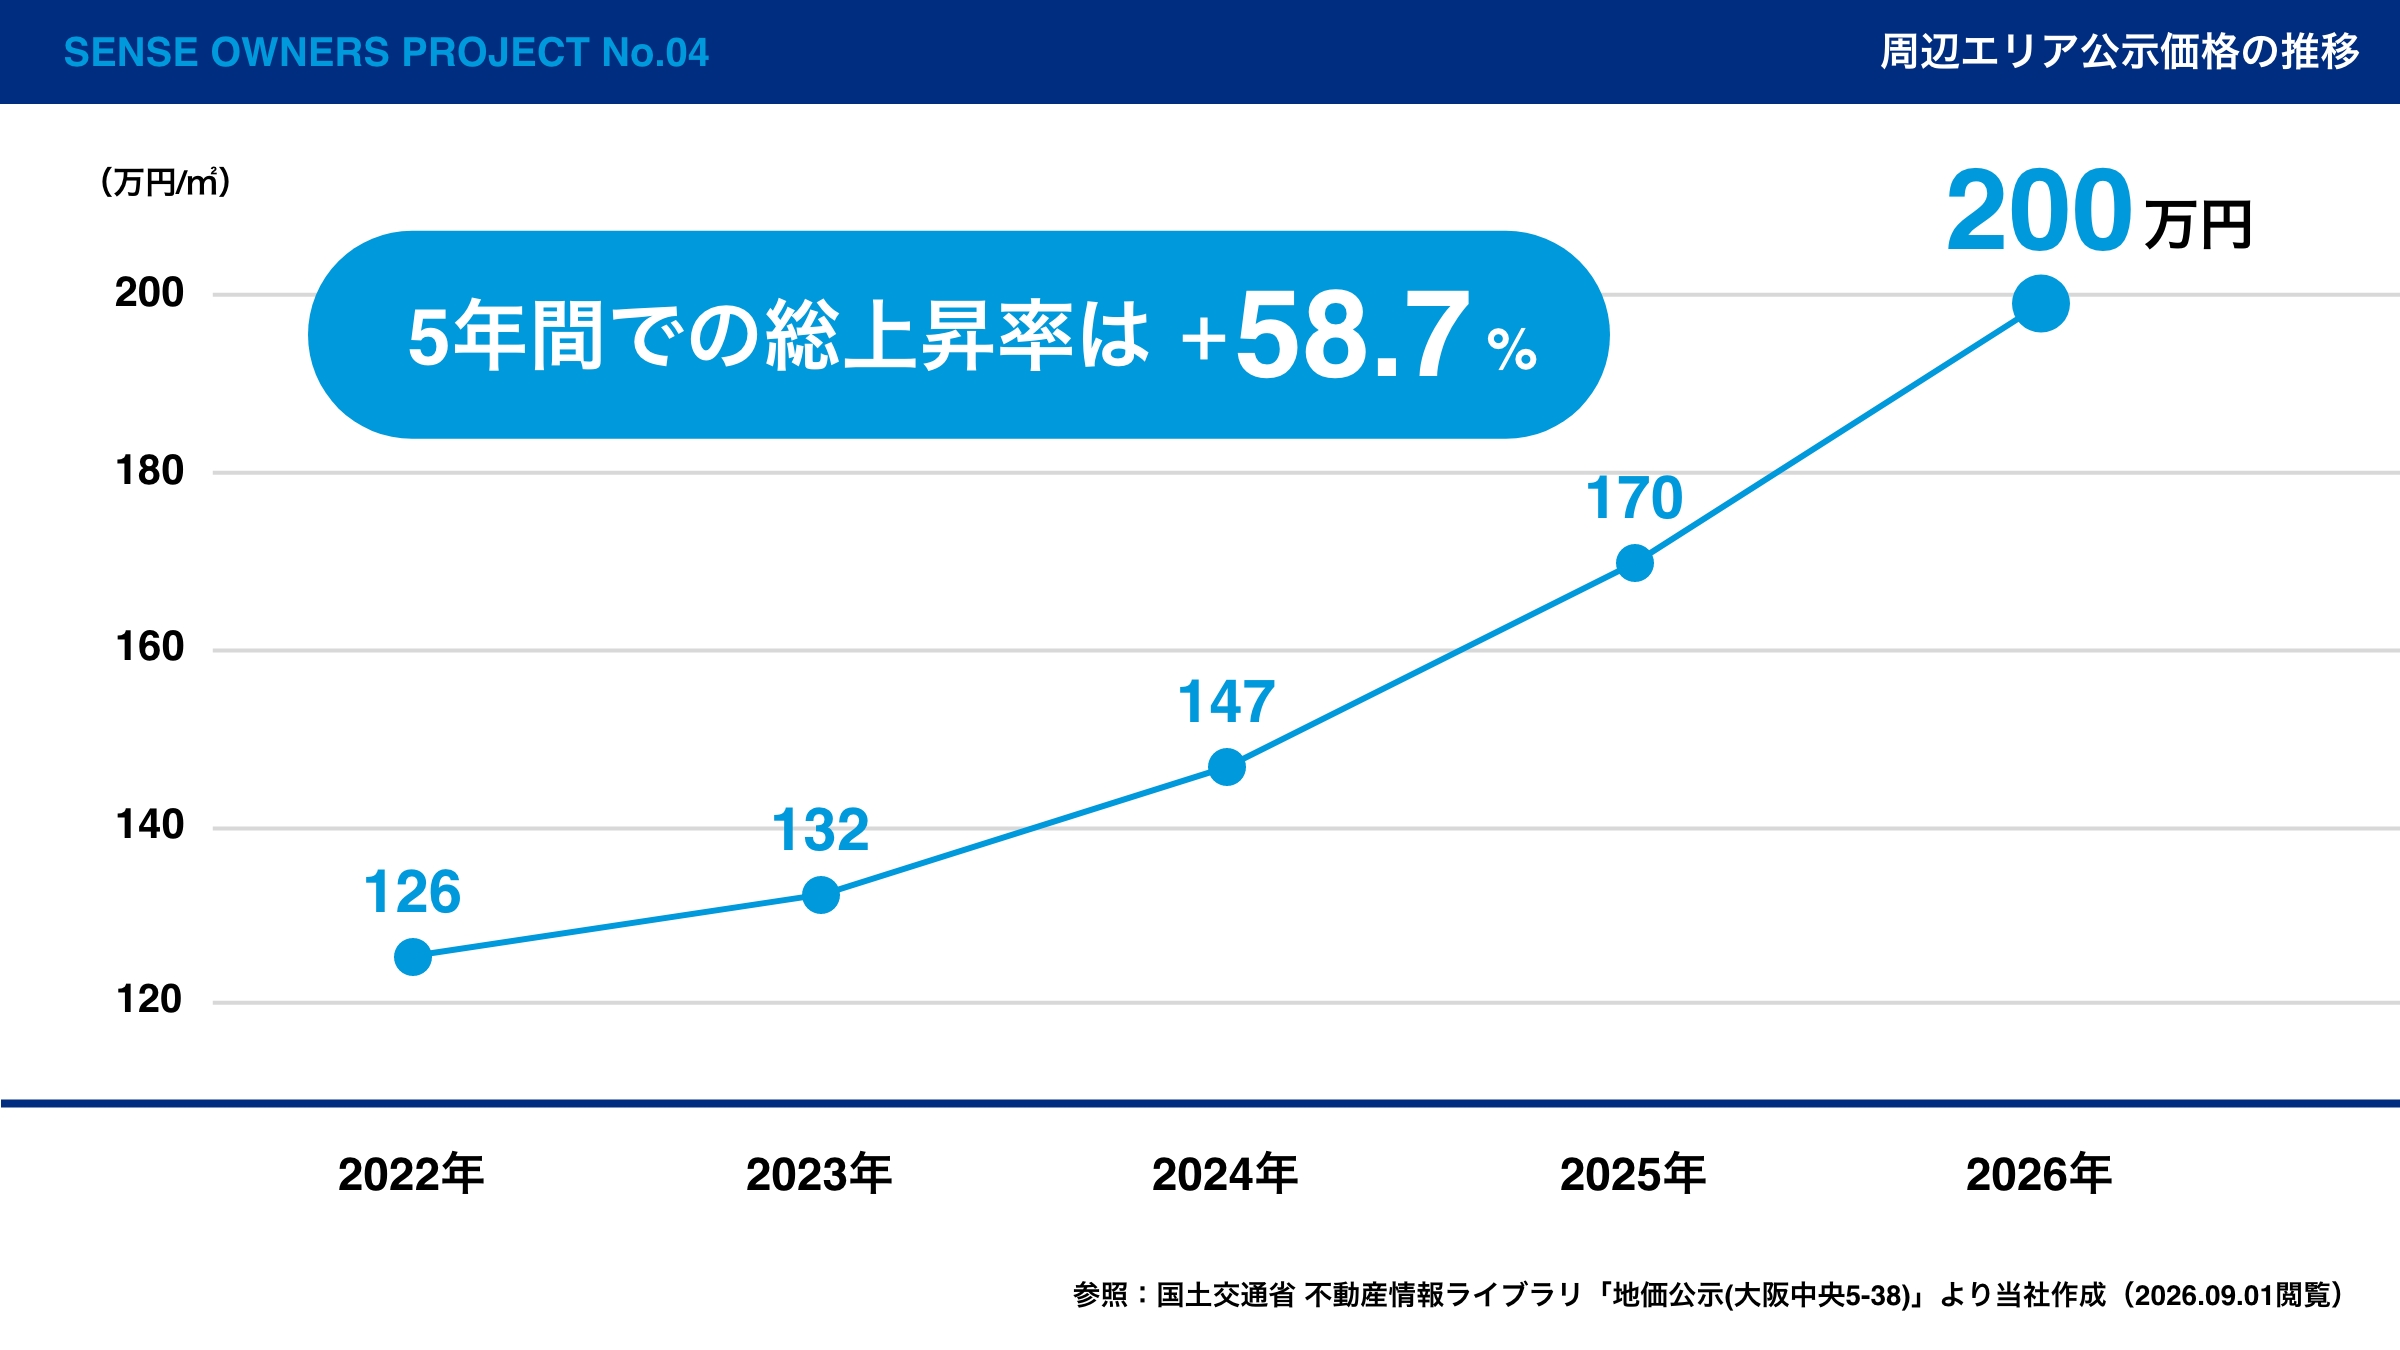
不動産取得価格3億円を土地155.19㎡で割ると、単純計算で約193万円/㎡、約639万円/坪です。公式資料が参考として示す2026年の周辺公示価格は200万円/㎡で、取得単価は近い水準に見えます。
ただし、公示価格は対象地の売買価格や鑑定評価ではありません。接道、間口、形状、既存建物の解体費、売却価格を含めて初めて投資採算を判断できます。周辺公示価格が5年間で58.7%上昇した事実も、今後の値上がりを保証するものではありません。
総事業費4.37億円の資金構成
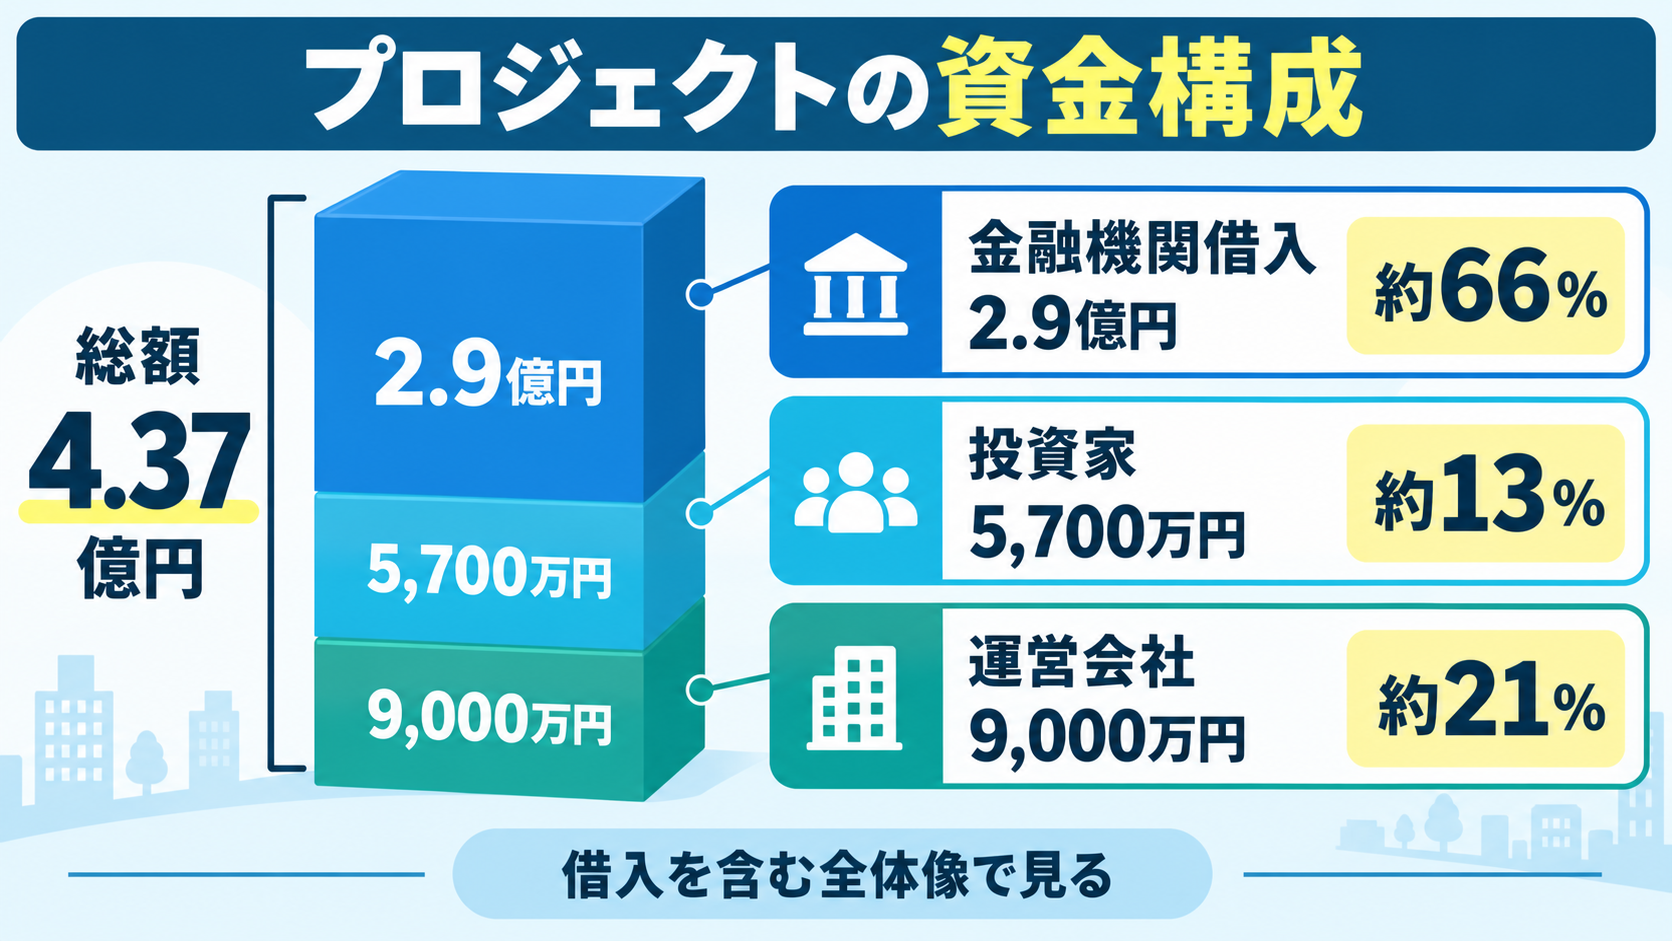
| 資金 | 金額 | 総事業費に占める割合 |
|---|---|---|
| 金融機関借入 | 2億9,000万円 | 約66.4% |
| 投資家の優先出資 | 5,700万円 | 約13.0% |
| 運営会社の劣後出資 | 9,000万円 | 約20.6% |
| 合計 | 4億3,700万円 | 100% |
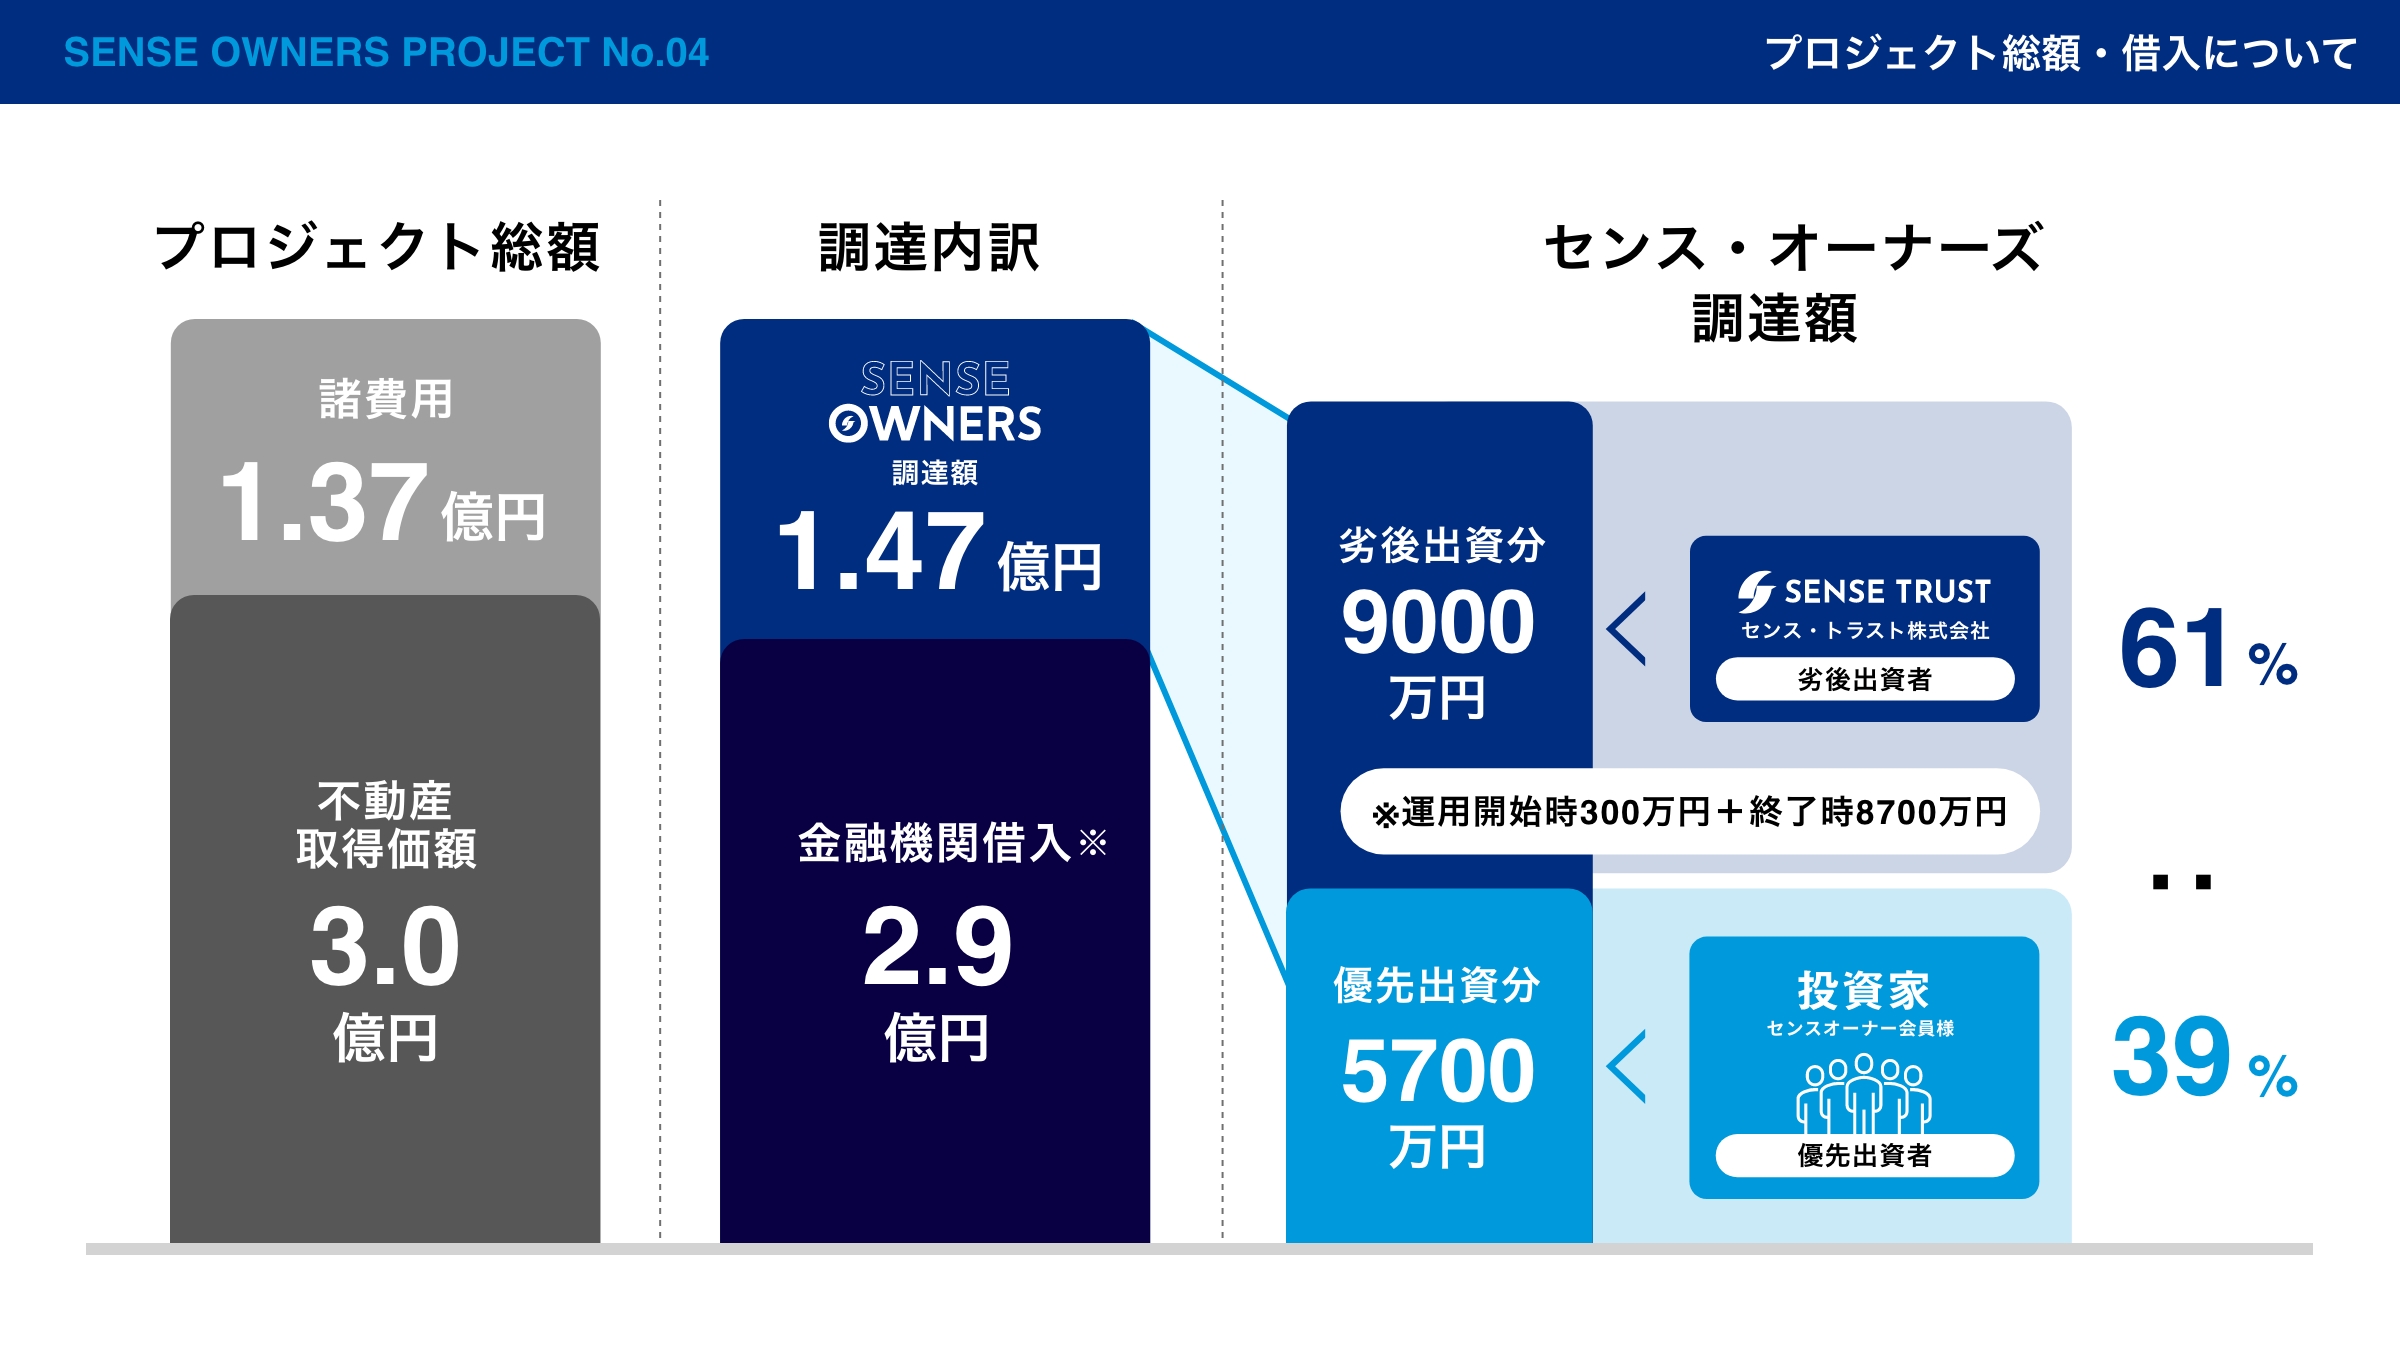
総事業費4.37億円の内訳は、不動産取得価格3億円と諸費用1.37億円です。借入2.9億円は総事業費の約66.4%、取得価格に対しては約96.7%に相当します。
ここで約96.7%をそのまま「LTV」と呼ぶのは適切ではありません。担保評価額や抵当権の内容が公開されていないためです。一方で、借入の割合が大きい以上、売却代金から借入金、金利、解体費などを支払った後に、匿名組合へいくら残るかを見る必要があります。
金融機関が2.9億円を融資することは審査を通過した材料の一つですが、投資家の元本保証を意味しません。借入の金利、返済期日、担保順位、財務制限条項は公開ページでは確認できないため、契約成立前書面での確認が必要です。
「劣後出資61%」をそのまま安全余力と見ない
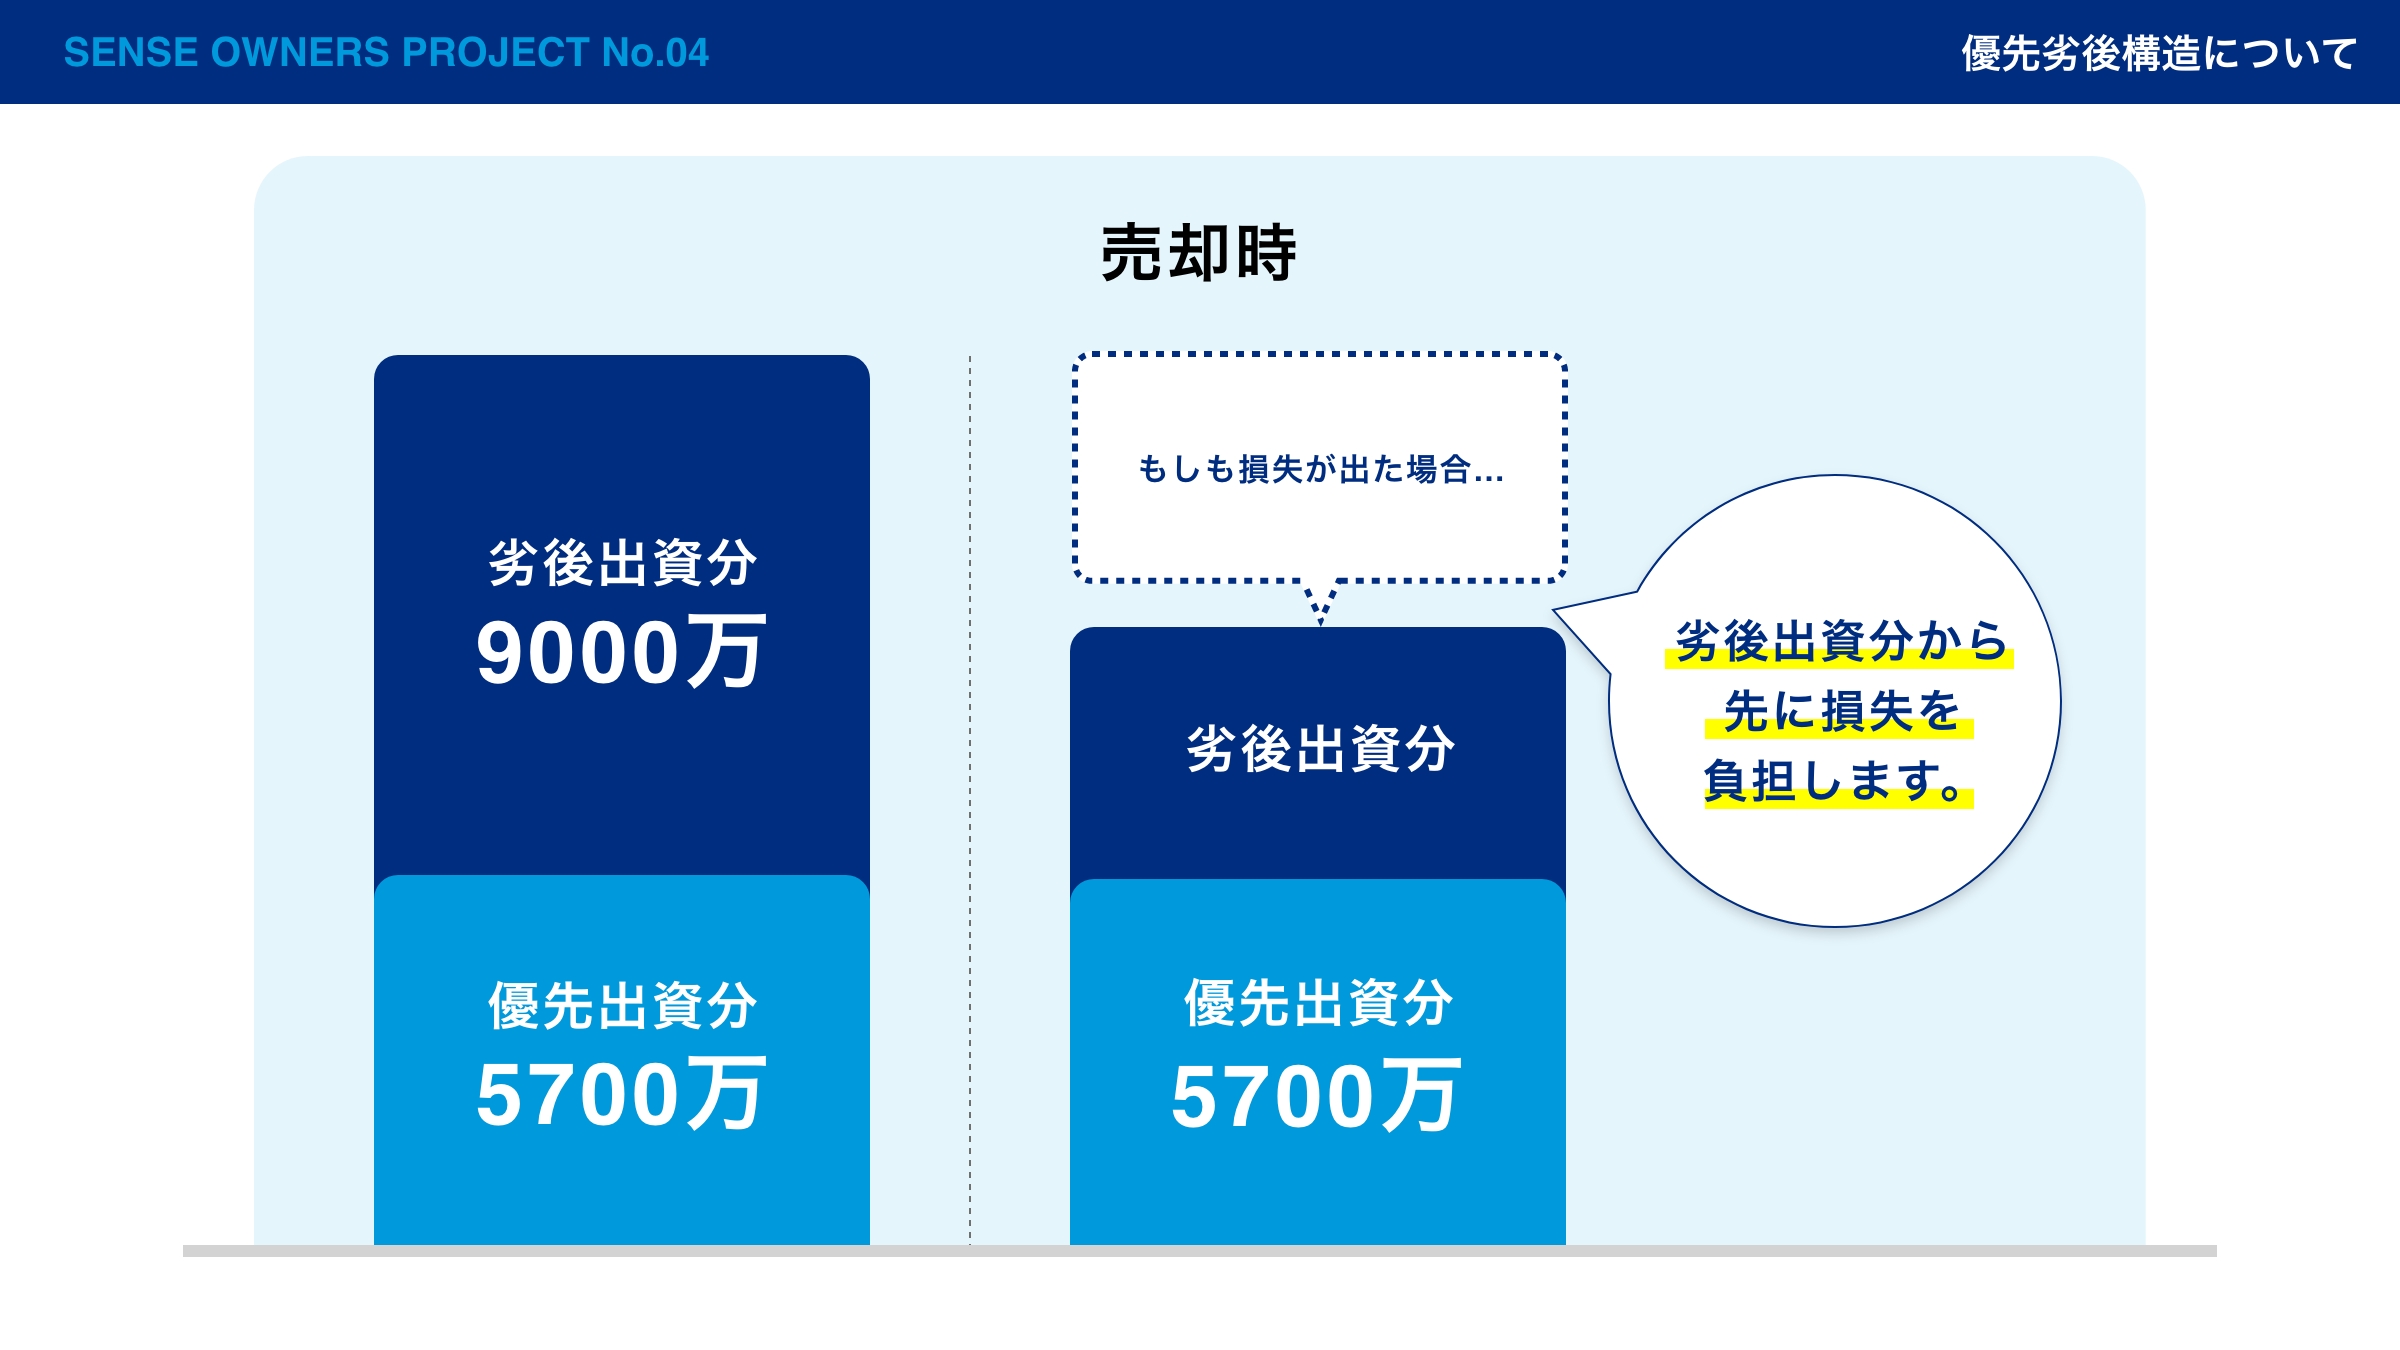
優先出資5,700万円と劣後出資9,000万円だけを比べると、優先・劣後比率は39:61です。この範囲では、売却時の損失をまず運営会社の劣後出資が負担する設計です。
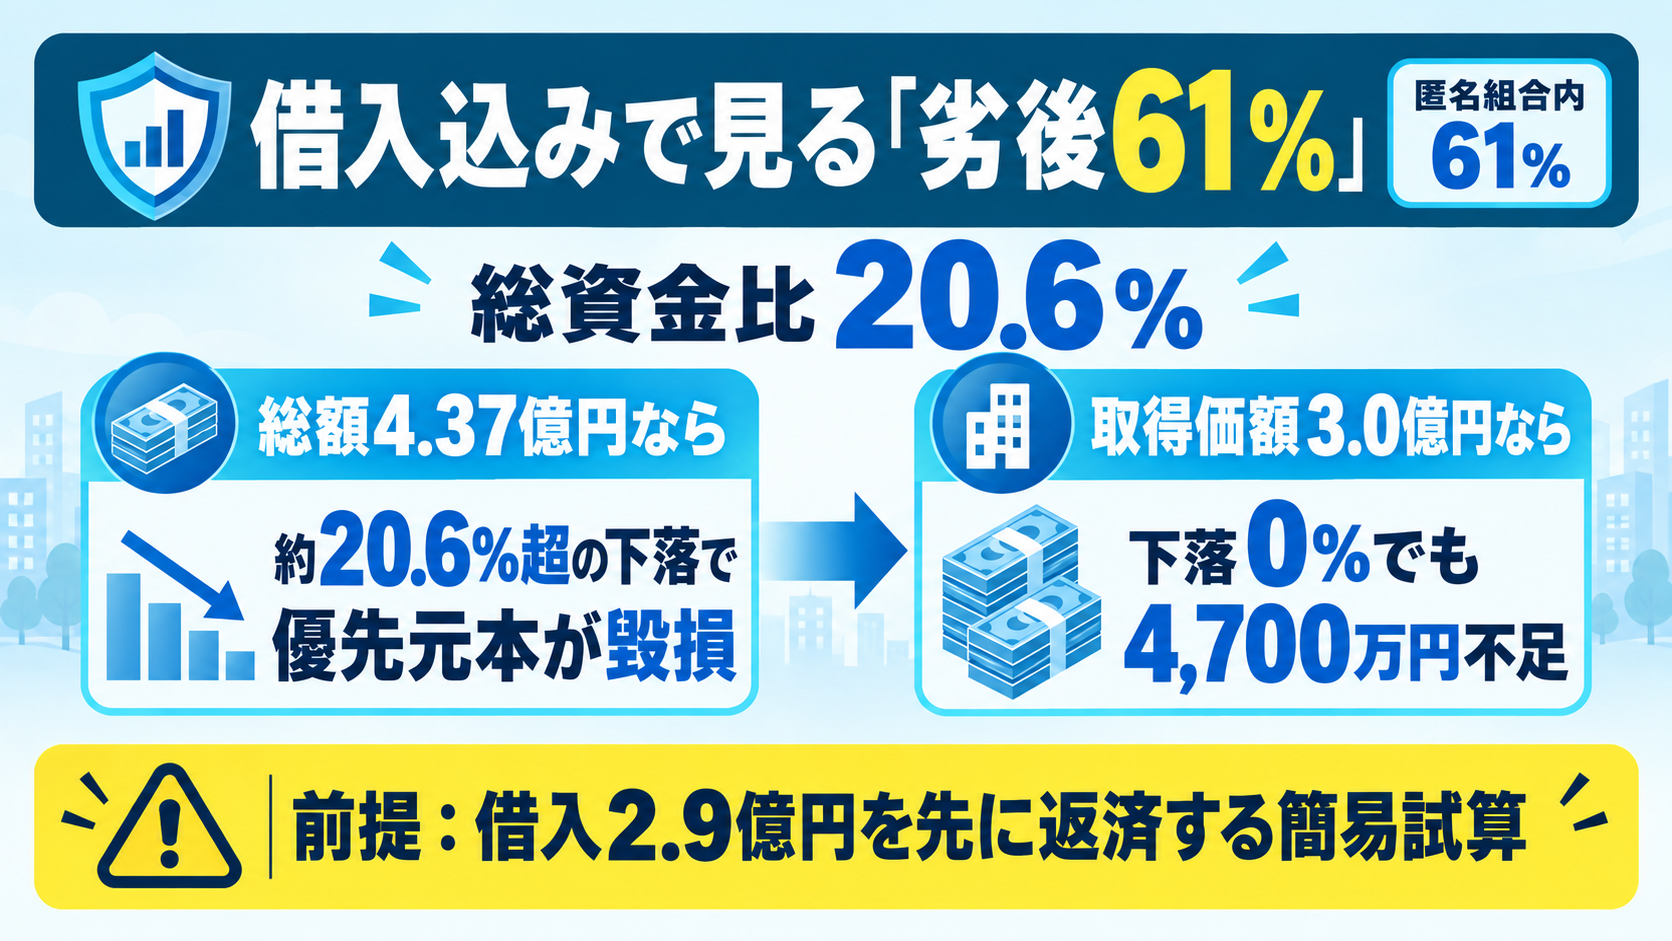
ただし、この61%は借入2.9億円を除いた匿名組合出資1.47億円の内部比率です。プロジェクト総額4.37億円に対する劣後出資9,000万円の割合は約20.6%にとどまります。金融機関への返済が匿名組合より先になると仮定すれば、投資家が見るべきなのは61%ではなく、借入を含めた資金全体と回収価値の関係です。
借入返済を先に置いた簡易ストレス計算
ここでは、金融機関借入2.9億円を最初に返済し、その後に投資家の優先元本5,700万円、最後に運営会社の劣後出資を回収するものとして試算します。優先元本を全額守るために必要な回収額は、2.9億円+5,700万円=3.47億円です。
| 仮定する回収可能価値 | 優先元本が毀損し始める水準 | 下落耐性の見方 |
|---|---|---|
| プロジェクト総額と同じ4.37億円 | 3.47億円を下回ったとき | 9,000万円÷4.37億円=約20.6%。約20.6%を超える下落で優先元本が毀損 |
| 不動産取得価額と同じ3億円 | 試算開始時点ですでに3.47億円未満 | 下落0%でも借入返済後は1,000万円。優先元本は4,700万円不足 |
ケース1:プロジェクト総額4.37億円を回収可能価値と仮定
価値が3.47億円まで下がっても、借入2.9億円を返した後に優先元本5,700万円が残ります。差額9,000万円が劣後クッションに相当するため、優先元本が毀損し始めるのは約20.6%を超えて下落した場面です。価値が2.9億円以下、つまり約33.6%以上下落すると、単純計算では優先元本の回収余力はなくなります。
ケース2:不動産取得価額3億円を回収可能価値と仮定
3億円から借入2.9億円を返すと、残るのは1,000万円です。投資家の優先元本5,700万円に対し4,700万円が不足するため、価格下落がなくても約82.5%が毀損する計算です。3億円から約3.3%下落して2.9億円になると、優先元本の回収額はゼロになります。優先元本を全額回収するには3.47億円が必要で、取得価額より4,700万円、率にして約15.7%高い回収額が必要です。
この違いが、今回の「劣後61%」を見るうえで最も重要な注意点です。61%という数字は大きく見えますが、借入を含む総資金ベースでは劣後クッションは約20.6%です。また、総事業費には諸費用1.37億円が含まれるため、総事業費そのものを担保評価額や売却可能額とみなすことはできません。
なお、実際の担保評価額、融資の返済順位・残高、売却代金以外の回収資産は公開ページでは確認できません。反対に、借入利息、解体費、税金、売却費用などが回収額から差し引かれる場合は、この試算より投資家の余力が小さくなります。上の数字は安全性を断定するものではなく、資金構成の感応度を把握するための簡易試算です。
想定年利15.0%に必要な売却額はいくら?
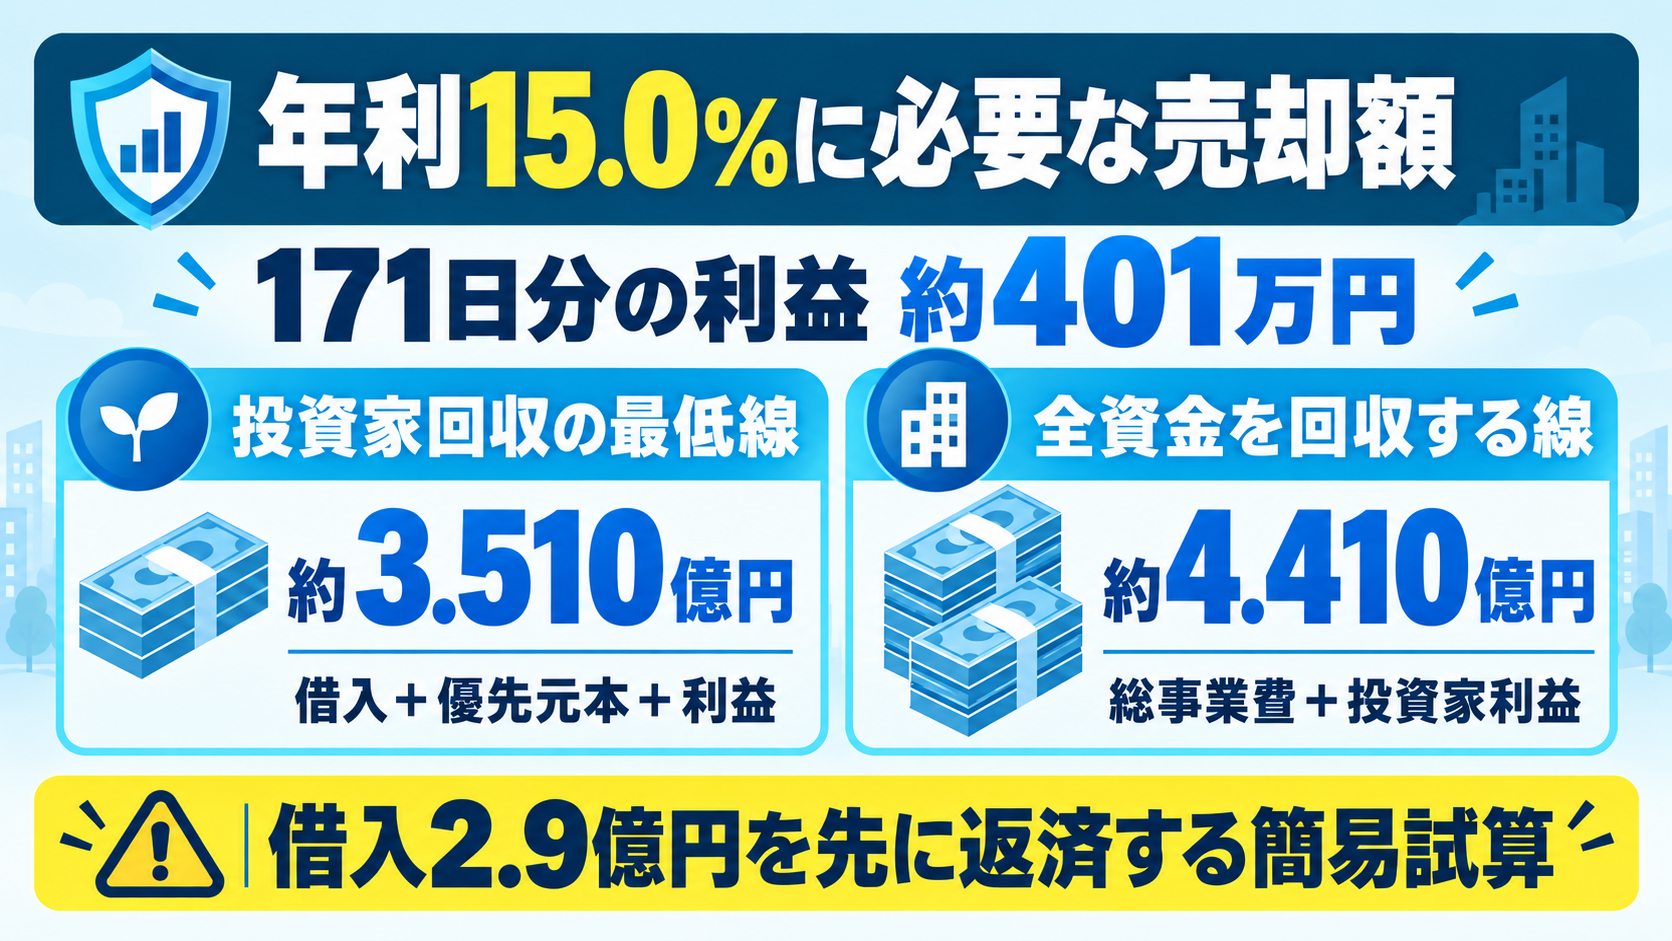
公式の想定年利15.0%を171日間で実現する場合、優先出資5,700万円に必要な分配利益は次のとおりです。
5,700万円×15.0%×171日÷365日=約400.6万円
担保評価額がそのまま手取り売却額になると仮定し、借入2.9億円を先に返済する単純計算では、投資家の元本と想定利益を確保する最低回収額は約3億5,100.6万円です。
借入2.9億円+優先元本5,700万円+利益約400.6万円=約3億5,100.6万円
ただし、この水準では運営会社の劣後出資9,000万円は全額回収できません。投資家の想定利益に加えて、金融機関・投資家・運営会社が拠出した総資金4.37億円まで回収するには、約4億4,100.6万円の売却額が必要です。
| 回収ライン | 必要売却額 | 取得価額3億円との比較 | 参考公示価格との比較 |
|---|---|---|---|
| 投資家の元本+想定利益を確保する最低線 | 約3億5,100.6万円 | 約17.0%上 | 約13.1%上 |
| 総資金+投資家の想定利益を回収する線 | 約4億4,100.6万円 | 約47.0%上 | 約42.1%上 |
坪単価に直すと、最低線の約3.51億円は約748万円/坪、総資金回収線の約4.41億円は約939万円/坪です。対象地は商業地域・容積率800%で、谷町六丁目駅徒歩4分、松屋町駅徒歩2分という開発用地として評価されやすい条件があります。すでに大手不動産会社と売買契約を締結済みである点も、単なる希望価格ではなく具体的な出口がある材料です。
一方、約3.51億円は投資家の想定利益を確保できても、劣後出資の大半が失われる水準です。プロジェクト全体が計画どおり完了したと評価するなら、見るべき基準は約4.41億円に近くなります。これは取得価額より約47%高く、参考公示価格からも約42%高いため、既存建物を解体して更地で売却する約半年の計画としては、公開情報だけで「十分妥当」と断定できる水準ではありません。
ただし、公示価格は個別物件の査定額ではなく、長堀通り沿い、容積率、間口、形状、買主の開発計画によって実際の取引価格は大きく変わります。売買契約が締結済みである以上、最終判断を左右するのは契約上の売却価格が約3.51億円・約4.41億円のどちらの水準を満たしているかです。売却価格が公開されていない現状では、年利15%の実現可能性は「あり得るが、妥当性を検証する材料が足りない」という評価になります。
なお、担保評価額は金融機関が融資判断に使う評価であり、実際の手取り売却額と同じではありません。担保評価額だけから想定利回りの達成可否は決まりません。上記は担保評価額=手取り売却額と仮定した比較であり、実際には売却代金から追加費用が差し引かれる可能性があります。
重要なのは、公式ページに「運用開始時に300万円、運用終了時に8,700万円の劣後出資を行う」と書かれている点です。9,000万円が運用開始日から全額入っているわけではありません。
開始時点の匿名組合出資だけを見ると、優先5,700万円に対して劣後300万円です。残り8,700万円がどのタイミングで、どの資金から、どの条件で拠出されるのかは重要な確認事項です。将来拠出される予定の資金は、すでに口座へ入っている現金と同じではなく、運営会社の履行能力にも影響されます。
契約成立前書面では、金融機関の返済順位、担保評価額、売却代金の資金配分、借入利息を含む返済総額、終了時8,700万円の劣後出資がどの時点で実行されるかを確認したいところです。
売却契約済みは強み。ただし決済完了ではない
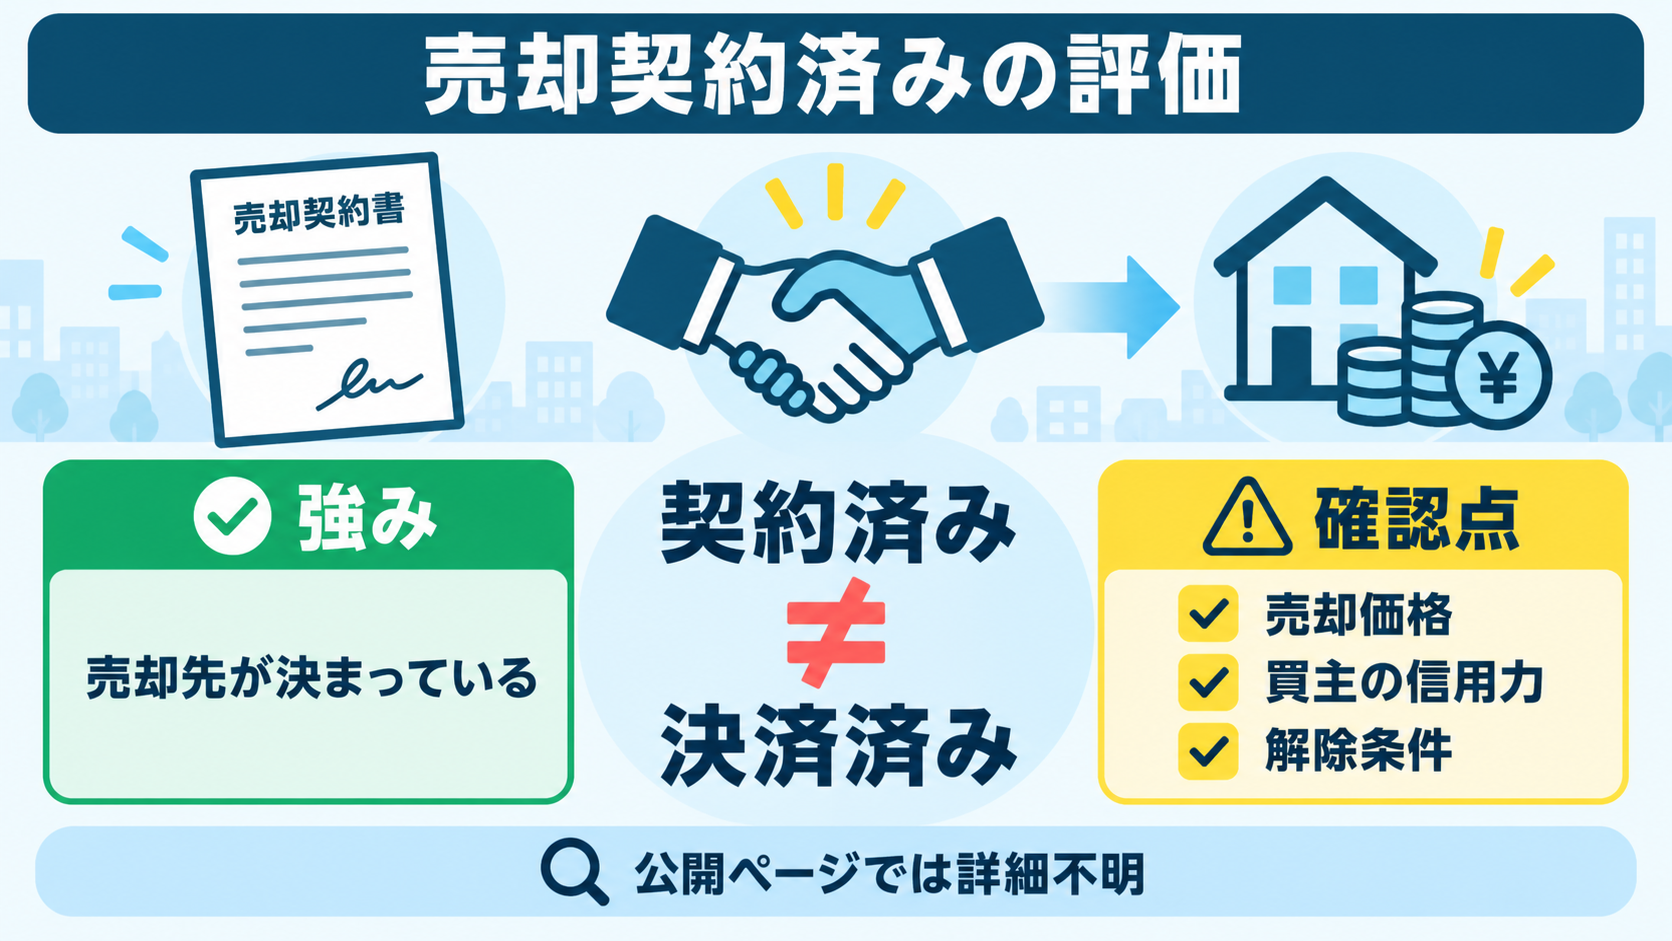
本件は大手不動産会社との売買契約を締結済みと説明されています。買主を探すところから始める案件に比べ、出口が具体化している点は明確な強みです。既存建物を解体し、更地で引き渡すという工程も分かりやすいです。
一方、契約締結と代金決済は別です。公式ページも、予期せぬ理由による決済延期・契約解除で収支に影響が出る可能性を固有リスクとして挙げています。
- 売却価格はいくらか
- 買主の信用力は十分か
- 手付金・違約金は設定されているか
- 融資利用特約や解除条件はあるか
- 更地引渡しが遅れた場合の扱いはどうなるか
これらは公開ページでは確認できません。特に売却価格が分からないため、売却代金が総事業費、借入返済、分配金をどの程度上回るのかを外部から計算できない点は残ります。
10万円投資の想定利益とキャンペーン
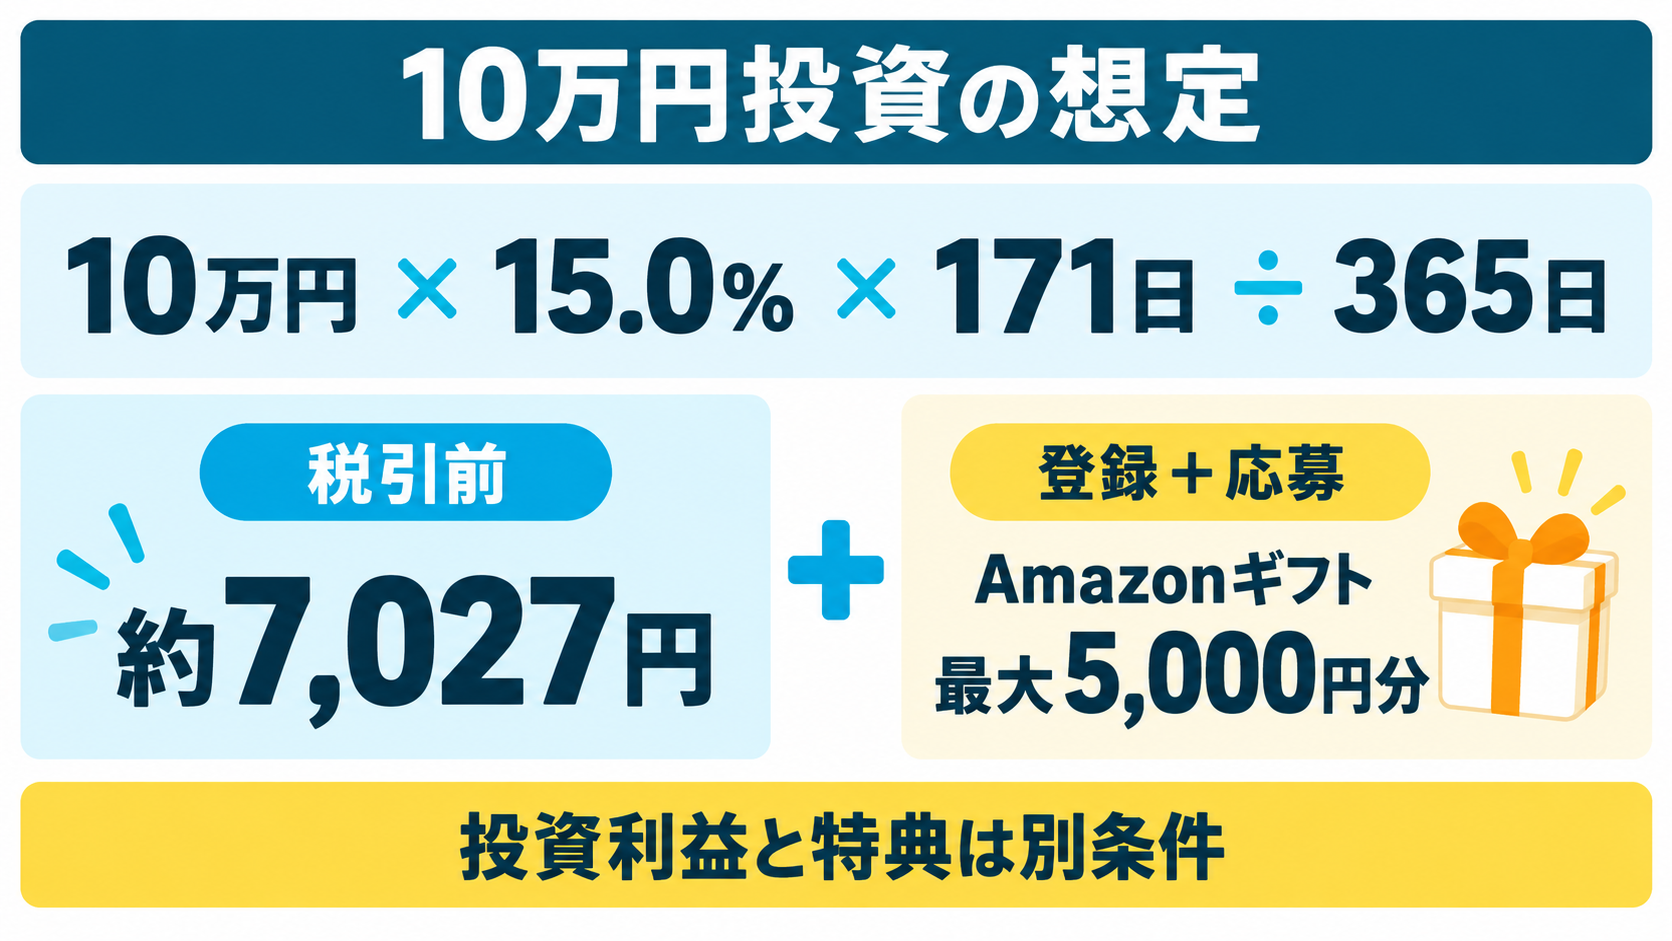
最低投資額10万円を想定年利15.0%で171日間運用した場合、税引前の想定利益は次のとおりです。
10万円 × 15.0% × 171日 ÷ 365日 = 約7,027円
これは予定どおり運用・分配された場合の単純計算です。実際の分配金は事業収支によって増減し、税金も差し引かれます。
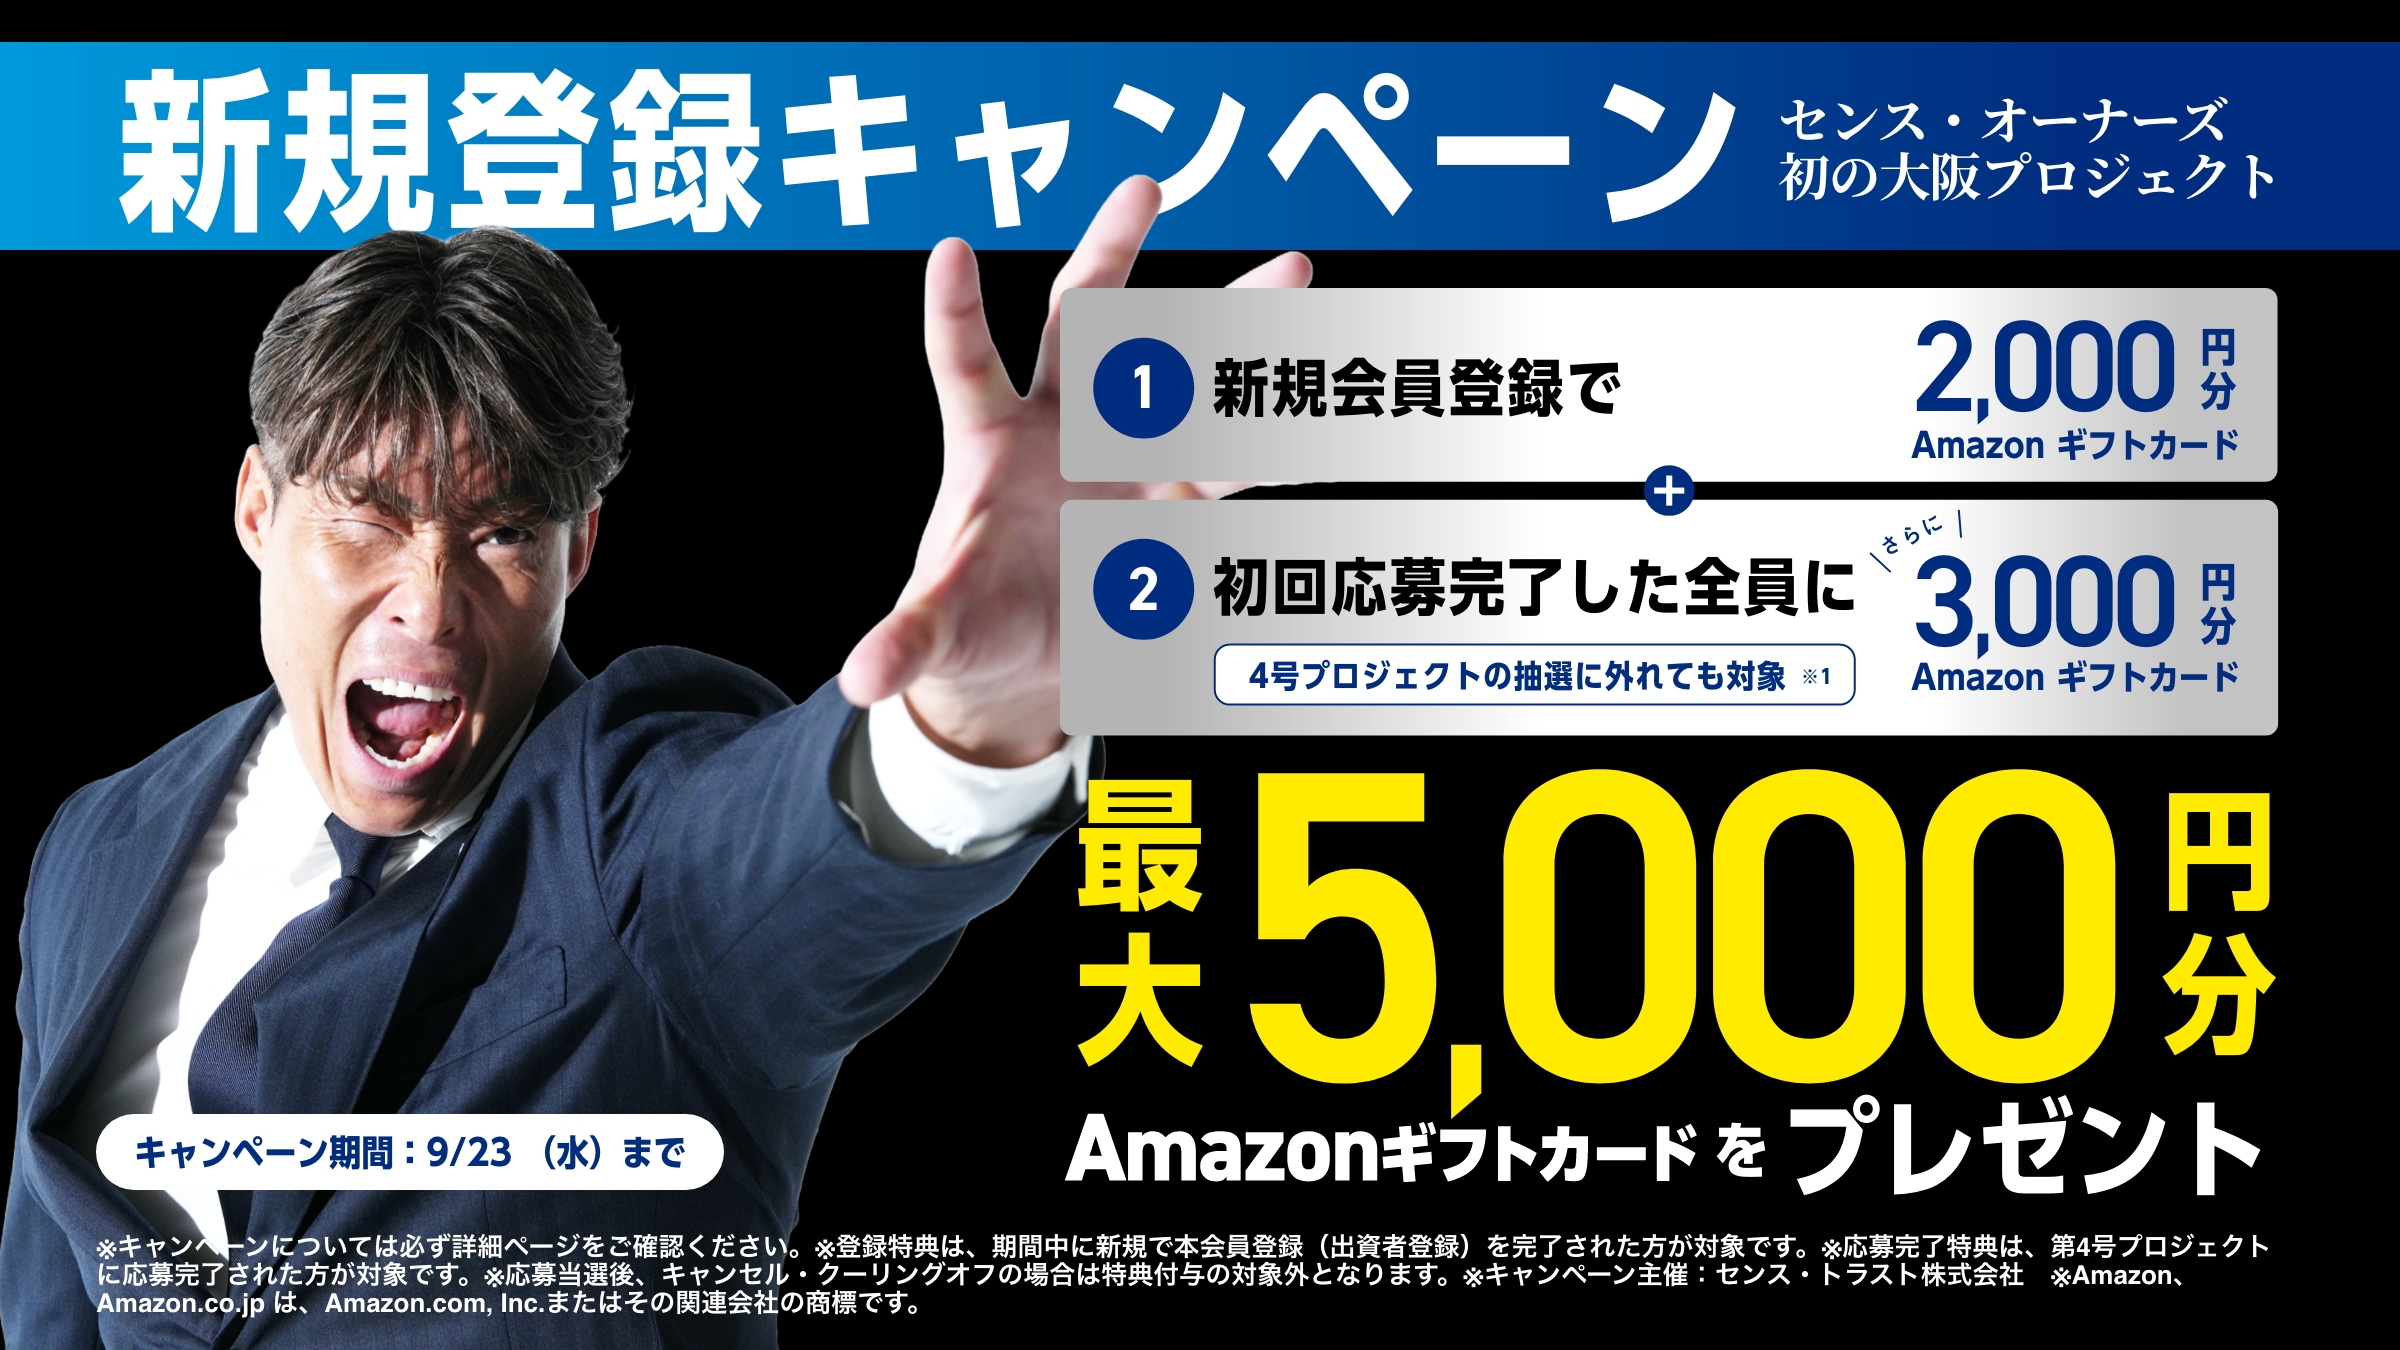
2026年9月23日12:00までは、新規の投資家登録完了でAmazonギフトカード2,000円分、第4号への初回応募完了で追加3,000円分、合計最大5,000円分のキャンペーンも実施されています。
- 登録特典:期間中に新規の投資家登録(本人確認)を完了
- 応募特典:第4号へ初回応募を完了。抽選に外れても対象
- 応募当選後にキャンセル・クーリングオフした場合は対象外
- 特典進呈は登録月の翌月末頃を予定
投資利益とキャンペーン特典は別のものです。本人確認の審査には通常1〜3営業日程度かかるため、特典を狙う場合は締切直前を避けて登録しましょう。
結論:第4号へ応募する前の5つの確認点
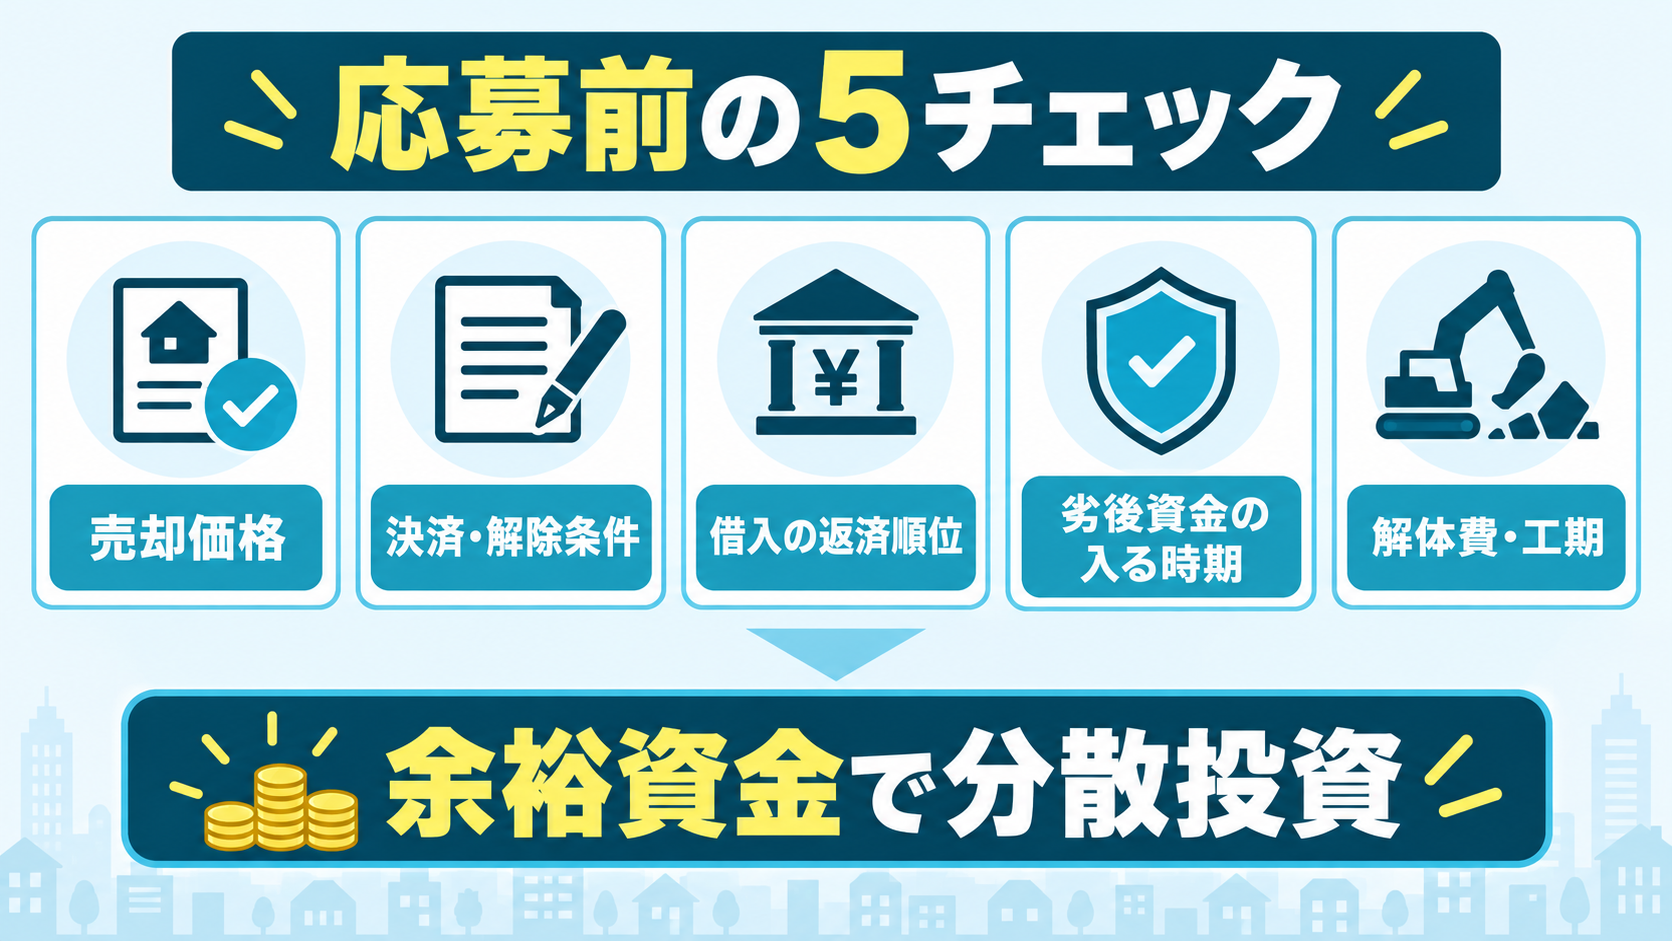
- 売却価格:総事業費や予定分配を十分に上回るか
- 決済・解除条件:売却契約が解除される条件と違約金
- 資金順位:借入返済後、匿名組合へ残る資金の流れ
- 劣後出資の時期:終了時8,700万円の拠出条件
- 解体費と工期:アスベスト、地中障害、近隣対応などによる増額・遅延
第4号は、駅近の商業地域、容積率800%、売却契約締結済み、想定年利15.0%という魅力があります。土地の出口が見えやすく、SENSE OWNERSの案件の中でも注目度は高くなりそうです。
一方で、売却価格や契約条件が公開ページでは分からず、劣後出資9,000万円の大半は運用終了時に拠出される予定です。条件は魅力的ですが、61%という数字だけで安全性を判断できる案件ではありません。
応募するなら契約成立前書面で資金順位と売却条件を確認し、余裕資金の範囲でほかの案件・事業者にも分散するのが無難です。初めて利用する人は、最低額の10万円から検討してもよいでしょう。
※想定利回り、運用期間、分配金は保証されません。元本割れ、分配金減少、運用延長、事業者の信用悪化などのリスクがあります。本記事は情報提供を目的としたもので、特定商品の勧誘や利益を保証するものではありません。投資判断はご自身の責任で行い、応募前に公式ページ、電子取引業務に係る重要事項、契約成立前書面をご確認ください。公式情報確認日:2026年9月16日。